

Résumé :
L’assurance-vie luxembourgeoise est reconnue comme un outil patrimonial haut de gamme grâce à sa sécurité unique, sa flexibilité d’investissement et sa neutralité fiscale. Protégés par le “triangle de sécurité” et le “super privilège”, les épargnants bénéficient d’une protection de leurs actifs sans équivalent en Europe, échappant notamment au blocage de la loi Sapin 2.
Multi-devises et à architecture ouverte, ces contrats permettent d’investir sur un large éventail d’actifs (fonds, private equity, immobilier…) tout en s’adaptant à la fiscalité du pays de résidence du souscripteur. Un résident français y retrouve la même fiscalité qu’un contrat domestique, tandis qu’un expatrié ou non-résident profite de la portabilité internationale du cadre fiscal.
Réservée aux investisseurs avisés disposant généralement de plus de 250 000 € à placer, l’assurance-vie luxembourgeoise s’impose comme un pilier de diversification et de transmission pour les patrimoines internationaux, à utiliser avec l’accompagnement de conseillers spécialisés pour en tirer le meilleur parti.
1. Sécurité unique en Europe : le « Triangle de Sécurité »
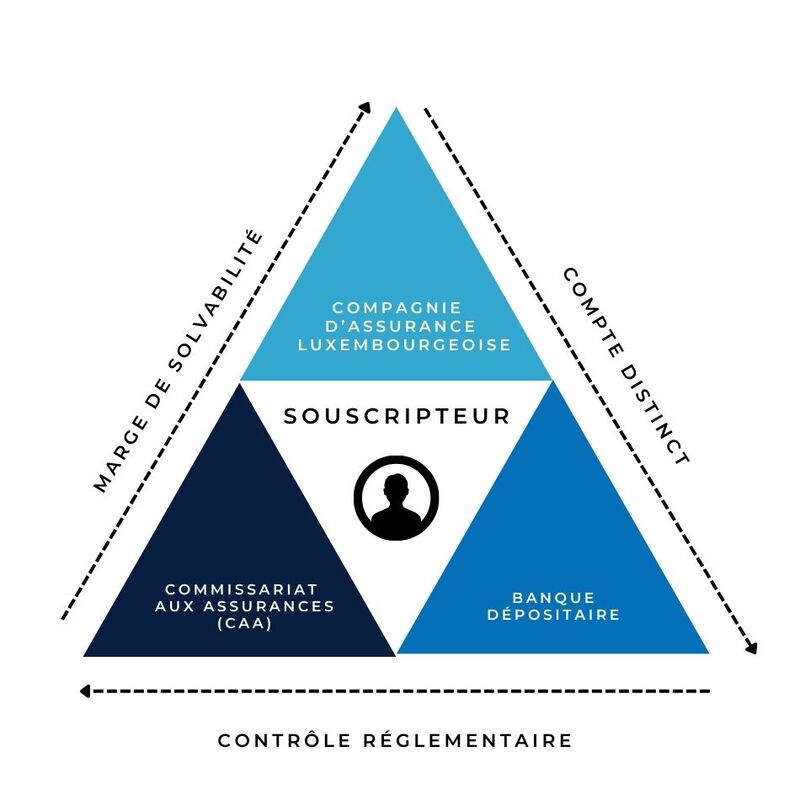
Ce mécanisme impose une séparation stricte des avoirs. Contrairement à une assurance classique où vos fonds sont dans le bilan de l'établissement, au Luxembourg, vos actifs sont déposés auprès d’une assurance dépositaire indépendante, approuvée par le Commissariat aux Assurances (CAA).
Résultat : Si la compagnie d’assurance fait faillite, vos avoirs ne sont pas touchés, car ils sont logés ailleurs, sur des comptes ségrégués.
Le super privilège:
En France, en cas de faillite de l'assureur, les clients sont indemnisés après l'État et les salariés, avec un plafond de garantie (70 000 €).
Au Luxembourg, le souscripteur bénéficie d'un Super Privilège. Il est créancier de premier rang, prioritaire sur l'État et la Sécurité Sociale.
- Protection illimitée : il n’y a aucun plafond de garantie. Que vous ayez 100 000 € ou 10 millions d’euros, l’intégralité est protégée et récupérable en priorité.
- Pas de loi Sapin 2 : les contrats luxembourgeois ne sont pas soumis à la loi française Sapin 2, qui autorise le blocage temporaire des retraits en cas de crise systémique.
Les acteurs du marché avec qui nous travaillons:
|
|
|
| |
2. Architecture financière sur-mesure:
Là où l'assurance-vie française est souvent limitée aux fonds en euros et à une liste restreinte d'Unités de Compte, le Luxembourg offre une architecture ouverte.
Multi-devises:
Vous n'êtes pas contraint d'investir en euros. Vous pouvez libeller votre contrat et investir en Dollars (USD), Francs Suisses (CHF), Livres Sterling (GBP), etc. C’est un atout majeur pour diversifier son risque de change ou pour les expatriés payés en devises étrangères.
4 niveaux d'investissement:
Selon le montant investi, vous accédez à des supports de plus en plus personnalisés :
- Fonds Externes (Dès l'entrée) : accès à un univers quasi illimité d'OPCVM, SICAV et ETF du monde entier (bien plus large qu'en France).
- FIC (Fonds Interne Collectif) : un fonds créé par une banque ou un gestionnaire pour un groupe de clients partageant le même profil.
- FID (Fonds Interne Dédié) : accessible généralement dès 250 000 €. C’est un portefeuille individuel créé sur-mesure pour vous au sein du contrat. Vous déléguez la gestion à la société de gestion de votre choix.
- FAS (Fonds d’Assurance Spécialisé) : il permet d'intégrer des actifs tel que le Private Equity, immobilier, produits structurés complexes. c'est le summum de la personnalisation patrimoniale.
3. Fiscalité : neutralité et portabilité:
Le Luxembourg applique un principe de neutralité fiscale. Cela signifie que le Grand-Duché ne taxe pas le contrat. C'est la fiscalité de votre pays de résidence qui s'applique.
Pour le résident fiscal français:
Il n'y a aucun avantage fiscal supplémentaire par rapport à un contrat français, mais aucun désavantage non plus.
- En cas de vie (rachats) : application du Prélèvement Forfaitaire Unique (PFU) de 30 % (ou barème progressif). après 8 ans, vous bénéficiez des abattements annuels (4 600 € ou 9 200 € pour un couple).
- En cas de décès : le régime est identique à l'assurance-vie française (abattement de 152 500 € par bénéficiaire pour les primes versées avant 70 ans).
- IFI : les supports immobiliers détenus dans le contrat entrent dans l'assiette de l'Impôt sur la Fortune Immobilière.
Pour l'expatrié (la portabilité):
C'est ici que le contrat prend tout son sens. Si vous quittez la France (ex: pour aller à Londres, Dubaï ou Bruxelles) :
- Vous n'avez pas besoin de clôturer votre contrat.
- Le contrat s'adapte à la fiscalité de votre nouveau pays de résidence.
- Vous évitez la double imposition grâce à la neutralité luxembourgeoise.
Note importante : la confidentialité est forte (secret professionnel), mais la transparence fiscale est totale. Les contrats sont déclarés aux autorités fiscales de votre pays de résidence (échange automatique d'informations). Pour un résident français, le contrat doit être déclaré annuellement (formulaire 3916-bis).
4. Pour qui est fait ce contrat ?
L'assurance-vie luxembourgeoise ne s'adresse pas à tout le monde. Elle est pertinente pour :
- Patrimoines > 250 000 € : bien que certains contrats soient accessibles dès 50 000 €, les frais et la structure ne deviennent réellement intéressants qu'à partir de ce seuil pour accéder aux FID.
- Expatriés et profils internationaux : pour la portabilité et la gestion multi-devises.
- Investisseurs prudents : qui cherchent une protection illimitée de leur capital (Super Privilège).
- Investisseurs sophistiqués : qui veulent investir dans du Private Equity, de l'immobilier ou des titres vifs via une enveloppe capitalisante.
Cas pratique : l'expatriation
Julien, cadre sup, part vivre à Singapour. S'il avait une assurance-vie française, sa gestion deviendrait complexe. Avec un contrat luxembourgeois ouvert avant son départ, ses fonds continuent de fructifier. À son retour en France ou lors d'un départ vers un autre pays, le contrat "voyage" avec lui sans frottement fiscal.
5. Comparatif : France vs Luxembourg
| Critères | Assurance-vie Française | Assurance-vie Luxembourgeoise |
|---|---|---|
| Sécurité | Garantie plafonnée à 70k€ / assureur. Risque loi Sapin 2. | Garantie illimitée. Super privilège. Pas de loi Sapin 2. |
| Ticket d'entrée | Faible (dès 100 €). | Élevé (souvent > 250k € pour être pertinent). |
| Supports | Fonds Euro + UC classiques. | Architecture ouverte (FID, FAS, Private Equity, Devises). |
| Devises | Euro uniquement. | Multi-devises (USD, CHF, GBP, etc.). |
| Mobilité | Faible (produit domestique). | Excellente (Portabilité internationale). |
| Fiscalité (Résident FR) | PFU / Abattement 8 ans. | Identique (PFU / Abattement 8 ans). |
6. Points de vigilance et sélection de l'assureur:
Contraintes
- Coûts : les frais peuvent être plus élevés qu'en France (frais de banque dépositaire, frais de gestion du FID). Il faut négocier.
- Complexité : ce n'est pas un produit que l'on gère seul en ligne. L'accompagnement par un conseiller (CGP, Family Office) est quasi indispensable
- Intransférabilité : on ne peut pas transférer un contrat français vers le Luxembourg (il faut clôturer et rouvrir, perdant l'antériorité fiscale).
- Limitation: contrairement aux assureurs français, le Luxembourg propose très rarement de véritables fonds en euros avec capital garanti : l’offre est principalement orientée vers les unités de compte, avec une palette d’investissements plus large. Certains assureurs luxembourgeois proposent toutefois des fonds euros réassurés en France, qui restent soumis aux contraintes de la loi Sapin II.
Conclusion
L'assurance-vie luxembourgeoise est l'outil patrimonial par excellence pour sécuriser, diversifier et transmettre un capital important. Si elle n'apporte pas d'avantage fiscal supplémentaire immédiat au résident français sédentaire, sa puissance réside dans sa robustesse (Triangle de sécurité) et sa flexibilité (Fonds dédiés, devises).
Pour les expatriés ou les patrimoines supérieurs à 250 000 €, c'est souvent un choix plus judicieux que l'assurance-vie traditionnelle.
FAQ
Quel est le montant minimum pour investir ?
Généralement 50 000 € à 100 000 € pour l'accès basique, mais 250 000 € est le seuil recommandé pour accéder aux fonds dédiés (FID).
Mon argent est-il bloqué ?
Non. L'épargne reste disponible. Des rachats partiels sont possibles à tout moment (sous réserve de la liquidité des actifs choisis, ex: Private Equity).
Puis-je transférer mon assurance-vie française au Luxembourg ?
Non. Le transfert transfrontalier n'est pas possible (loi PACTE ne s'applique qu'aux transferts en France). Il faut faire un rachat total (attention à la fiscalité) et réinvestir.
Est-ce légal pour un Français ?
Oui, à 100 %, tant que le contrat est déclaré à l'administration fiscale (case 3916-bis de la déclaration de revenus).
Articles associés
L'assurance vie (épargne financière)

Comment trouver la meilleure assurance-vie ?
Assurance-vie : comment ça fonctionne ?
Articles de blog associés

Foire aux questions
🤷 Quel est le montant minimum pour investir ?
Généralement 50 000 € à 100 000 € pour l'accès basique, mais 250 000 € est le seuil recommandé pour accéder aux fonds dédiés (FID).
🤷 Mon argent est-il bloqué ?
Non. L'épargne reste disponible. Des rachats partiels sont possibles à tout moment (sous réserve de la liquidité des actifs choisis, ex: Private Equity).
🤷 Puis-je transférer mon assurance-vie française au Luxembourg ?
Non. Le transfert transfrontalier n'est pas possible (loi PACTE ne s'applique qu'aux transferts en France). Il faut faire un rachat total (attention à la fiscalité) et réinvestir.
🤷 Est-ce légal pour un Français ?
Oui, à 100 %, tant que le contrat est déclaré à l'administration fiscale (case 3916-bis de la déclaration de revenus).